Экономика здравоохранения
Обязательное и добровольное медицинское страхование
ОМС и ДМС — два ключевых инструмента финансирования медицинской помощи в России. Разбираем, как устроена система, кто за что платит, какие права есть у застрахованного и как выбрать оптимальное покрытие.
Основы системы
Что такое медицинское страхование и зачем оно нужно
Медицинское страхование — это механизм аккумулирования финансовых средств для оплаты медицинской помощи. В России действуют две параллельные системы: обязательное медицинское страхование (ОМС) как элемент государственного социального обеспечения и добровольное медицинское страхование (ДМС) как рыночный продукт.
Экономическая логика страхования проста: риск высоких медицинских расходов распределяется между большим числом участников, а не ложится на одного человека. Страховые взносы аккумулируются в фондах, из которых финансируются реальные случаи обращения за помощью.
С управленческой точки зрения страхование выполняет три функции: финансовую (привлечение и перераспределение средств), регулирующую (контроль качества и объёма помощи) и мотивационную (стимулирование медицинских организаций к эффективной работе).
Детальное сравнение
ОМС и ДМС: ключевые отличия
| Параметр | ОМС | ДМС |
|---|---|---|
| Основание | Обязательное по закону для всех граждан РФ | Добровольный договор с страховой компанией |
| Плательщик взносов | Работодатель (5,1% от ФОТ), государство — за неработающих | Физическое лицо или работодатель (корпоративный ДМС) |
| Объём помощи | Базовая и территориальная программы государственных гарантий | Определяется договором; широкий или узкий пакет услуг |
| Выбор клиники | Ограничен списком организаций, работающих по ОМС | Широкая сеть частных и государственных клиник по договору |
| Стоимость полиса | Бесплатно для застрахованного | От 15 000 до 150 000 руб./год (зависит от программы) |
| Страховая организация | СМО, работающие в системе ОМС (лицензия ФОМС) | Любая лицензированная страховая компания |
| Контроль качества | ФОМС, ТФОМС, страховые медицинские организации | Страховая компания и Роспотребнадзор |
| Налоговые льготы | Взносы работодателя входят в расходы | Налоговый вычет 13% для физлиц (до 120 000 руб.) |
Как работает ОМС
Механизм обязательного медицинского страхования
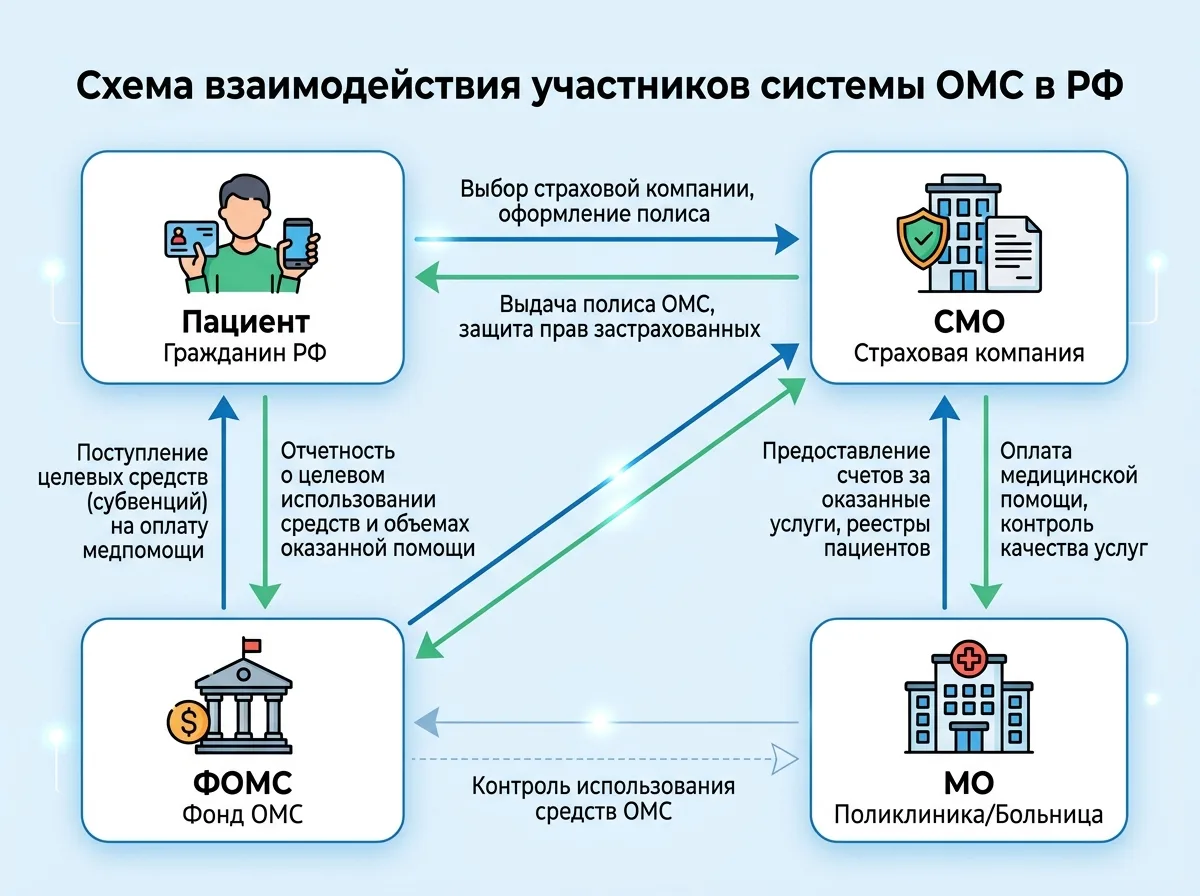
Система ОМС строится на принципе солидарности: здоровые платят за больных, работающие — за неработающих. Финансовые потоки проходят через Федеральный и территориальные фонды ОМС, которые распределяют средства между страховыми медицинскими организациями, а те — оплачивают фактически оказанную помощь медицинским учреждениям.
Базовая программа ОМС гарантирует бесплатное получение первичной медико-санитарной помощи, специализированной (в том числе высокотехнологичной), скорой и паллиативной помощи. Территориальные программы могут расширять этот перечень за счёт средств регионального бюджета.
Оплата медицинской помощи по ОМС производится преимущественно по тарифам, утверждённым тарифными соглашениями. Основные методы оплаты: подушевое финансирование для первичного звена и оплата по клинико-статистическим группам (КСГ) для стационарного лечения.
Начисление взносов
Работодатель ежемесячно перечисляет 5,1% от фонда оплаты труда в Социальный фонд России (с 2023 г.), который зачисляет средства в ФОМС.
Распределение по регионам
ФОМС направляет субвенции в территориальные фонды (ТФОМС) по нормативам подушевого финансирования.
Финансирование СМО
ТФОМС передаёт средства страховым медицинским организациям по числу застрахованных лиц.
Оплата медицинской помощи
СМО оплачивают счета медицинских организаций за фактически оказанные услуги и проводят контроль качества и объёмов.
Защита прав пациента
СМО ведут реестр застрахованных, рассматривают жалобы, представляют интересы пациента перед медицинской организацией.
Права застрахованного по ОМС
- Бесплатная медицинская помощь по базовой программе на всей территории РФ
- Выбор страховой медицинской организации (раз в год)
- Выбор врача и медицинской организации
- Получение информации о своих правах
- Защита персональных данных
Что покрывает базовая программа
- Первичная медико-санитарная помощь
- Специализированная, в т.ч. ВМП
- Скорая медицинская помощь
- Паллиативная медицинская помощь
- Диспансеризация и профосмотры
Что не входит в ОМС
- Косметологические процедуры
- Большинство стоматологических услуг
- Санаторно-курортное лечение (за исключением льготников)
- Ряд диагностических тестов по желанию пациента
- Иностранные граждане (кроме экстренной помощи)
ДМС как рыночный инструмент
Добровольное медицинское страхование: структура и выгоды
ДМС — это договор между страхователем и страховщиком, по которому страховщик берёт на себя обязательство оплатить медицинские расходы застрахованного в пределах страховой суммы при наступлении страхового случая. В отличие от ОМС, объём и перечень услуг определяется программой страхования.
Корпоративное ДМС остаётся основным каналом распространения: более 80% полисов приобретают работодатели как часть социального пакета. Для компаний это инструмент привлечения и удержания персонала, а расходы на ДМС уменьшают налогооблагаемую базу по налогу на прибыль (в пределах 6% от ФОТ).
Физическое лицо, оформившее ДМС самостоятельно, вправе получить налоговый вычет в размере 13% от суммы уплаченных взносов (в рамках общего социального вычета до 120 000 руб. в год).
Типовые программы ДМС и ориентиры стоимости
Базовая программа
- Амбулаторно-поликлиническая помощь
- Вызов врача на дом
- Базовая диагностика (анализы, УЗИ)
- Телемедицинские консультации
Расширенная программа
- Всё из базовой
- Стационарная помощь (плановая и экстренная)
- Стоматология (лечение, удаление)
- МРТ и КТ-диагностика
Премиум-программа
- Всё из расширенной
- Ведущие клиники и VIP-палаты
- Ортодонтия и имплантация зубов
- Зарубежное лечение (ассистанс)
Преимущества ДМС для работодателя
Снижение потерь рабочего времени из-за болезней сотрудников — быстрый доступ к качественной помощи сокращает длительность нетрудоспособности.
Налоговая экономия: взносы по ДМС включаются в расходы по налогу на прибыль в пределах 6% ФОТ; не облагаются НДФЛ и взносами на ОПС.
Повышение лояльности и удержание кадров: по опросам HeadHunter, ДМС входит в тройку наиболее ценных льгот для соискателей.
Контролируемые расходы на здоровье персонала: фиксированная страховая премия вместо непредсказуемых выплат по больничным листам.
Часто задаваемые вопросы
FAQ: ОМС и ДМС
Углубите знания
Хотите разобраться в экономике здравоохранения глубже?
Система медицинского страхования — лишь один из инструментов финансирования здравоохранения. На нашем сайте вы найдёте материалы о тарифной политике, управлении медицинскими организациями, фармакоэкономике и государственном регулировании отрасли.